
Когда на счёте появляется новый доход, легко сразу перейти к покупкам. Но несколько минут планирования помогают понять, какие расходы предстоят и на что хочется оставить средства.
Сначала вспомните о ближайших платежах
Посмотрите, какие обязательные расходы ожидаются до следующего поступления денег: жильё, связь, транспорт и другие регулярные платежи. Учитывая их заранее, проще избежать ситуации, когда важный платёж становится неожиданностью.
Отделите планы от спонтанных желаний
Затем отметьте покупки, которые Вы уже собирались сделать. Это может быть вещь для дома, подарок или другая цель. Если возникает новое желание, не обязательно сразу отказывать себе — можно сравнить его с уже запланированным и решить, что сейчас важнее.
Оставьте место для повседневной жизни
Не весь доход нужно распределять по строгим категориям. В течение месяца могут появиться небольшие приятные траты и неожиданные обстоятельства. Реалистичный план учитывает, что жизнь не всегда идёт по расписанию.
Пересматривайте решения
Если планы изменились, список расходов тоже можно изменить. В конце месяца полезно отметить, что удалось предусмотреть, а что появилось неожиданно. Это поможет лучше подготовиться в следующий раз — без критики и жёстких обещаний себе.
Планирование не требует сложных таблиц или универсальных правил. Достаточно понять, какие расходы важны сейчас, что хочется запланировать и какие решения можно спокойно отложить. Тогда деньги перестают быть просто общей суммой и становятся ресурсом для Ваших повседневных задач и целей.

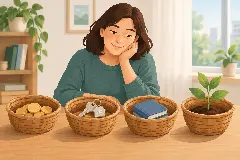
Диверсификация — это распределение денег между разными активами, чтобы падение одного не обрушило весь капитал. Народная формулировка известна давно: не класть все яйца в одну корзину.
Как это работает. Представьте: вся зарплата отложена в акции одной компании. Вышел плохой отчёт — минус 30% за неделю. Если же деньги разделены между акциями, облигациями и вкладом, просадка одной части сглаживается остальными. Убыток не исчезает, но перестаёт быть катастрофой.
Простой пример для новичка. Классическая сбалансированная схема выглядит так:
- 50% — надёжная база: вклады и накопительные счета с господдержкой;
- 30% — облигации: ОФЗ или надёжные корпоративные выпуски;
- 20% — акции: фонды или отдельные компании, риск выше, но и доходность потенциально больше.
Такая структура не требует ежедневного контроля и подходит тем, кто копит на цель в горизонте нескольких лет.
Почему это работает. Активы ведут себя по-разному в одной и той же ситуации. Когда ставки растут, облигации дешевеют, но вклады становятся доходнее. Когда рынок акций падает, инвесторы переносят деньги в защитные инструменты. Диверсификация не увеличивает доход напрямую — она снижает вероятность потерять всё сразу.
Типичные ошибки. Купить пять фондов на одну и ту же отрасль — это не диверсификация, а иллюзия: нефтяные компании упадут вместе с нефтью. Второй перекос — чрезмерная защита: только вклады дают стабильность, но и доходность, съедаемую инфляцией.
Практический совет. Начните с малого: подушка безопасности на вкладе, затем понемногу добавляйте облигации и акции через фонды. Пересматривайте пропорции раз в год и не пытайтесь угадывать, какой актив выстрелит в этом году. Задача не в максимальной прибыли, а в том, чтобы капитал рос стабильно и не зависел от одного риска.
У денег, как у путешественников, есть маршрут. Часть уходит на повседневные нужды, часть — на покупки, которые Вы планировали заранее, а иногда расходы появляются неожиданно. Если не замечать этот путь, в конце месяца бывает трудно вспомнить, куда направились средства.
Отметьте основные остановки
В течение нескольких дней записывайте расходы — без сложных таблиц и подсчёта каждой мелочи. Затем сгруппируйте их по смыслу: дом, продукты, дорога, отдых, личные покупки. Это и будет простая карта бюджета.
Она нужна не для того, чтобы найти «неправильные» траты. Её задача — показать, что для Вас действительно важно и какие расходы повторяются чаще всего.
Найдите место для своих целей
Посмотрите на эту карту и спросите себя: все ли расходы соответствуют Вашим планам? Возможно, Вы захотите заранее предусмотреть деньги на поездку, покупку для дома или другое важное дело. Если свободных средств пока нет, не нужно винить себя: сначала полезно просто понять, как устроен текущий бюджет.
Планы могут меняться. Если появилась новая задача, карту можно перестроить: какие-то покупки отложить, другие — поставить на первое место. Главное — принимать решение осознанно, а не пытаться следовать чужой схеме.
Пересматривайте маршрут
Возвращайтесь к своим записям время от времени. То, что было важно в прошлом месяце, может уступить место новым планам. Такой пересмотр помогает сохранять гибкость и лучше понимать собственные привычки.
Личная карта расходов не обязана быть идеальной. Достаточно, чтобы она помогала Вам видеть направление: откуда приходят деньги, куда уходят и какие цели хочется добавить в маршрут.
Мы пользуемся деньгами почти каждый день: покупаем продукты, оплачиваем проезд, выбираем подарки и откладываем на то, что важно. Но редко задумываемся, что за каждой тратой стоит маленькое решение: выбрать одну вещь вместо другой, купить сейчас или подождать, потратить или сохранить.
Деньги помогают договариваться
Когда-то люди обменивали товары напрямую. Например, мастер мог предложить посуду в обмен на зерно. Но для этого нужно было найти человека, которому нужна именно посуда и который готов отдать именно зерно. Деньги упростили такой обмен: покупателю и продавцу стало легче договориться о стоимости товара.
Со временем менялись формы расчётов: люди пользовались разными предметами, затем монетами и купюрами, а сегодня часто оплачивают покупки картой или телефоном. Способы стали другими, но деньги по-прежнему помогают людям обмениваться товарами и услугами.
На что уходит сумма?
Иногда кажется, что деньги «куда-то пропали». Чтобы разобраться, можно несколько дней записывать расходы — не для того, чтобы себя критиковать, а чтобы увидеть привычную картину. Какие покупки были запланированы? Какие возникли спонтанно? Что действительно принесло пользу или радость?
Такие наблюдения помогают лучше понять свои приоритеты. Возможно, захочется чаще откладывать на большую цель. А может быть, станет ясно, что некоторые привычные траты вполне оправданы и менять их не нужно.
Осознанность вместо запретов
Планировать деньги — не значит отказываться от всего приятного. Скорее, это способ заранее решить, чему Вы хотите уделить внимание: обязательным расходам, личным желаниям или будущим планам.
Перед незапланированной покупкой можно ненадолго остановиться и спросить себя: «Мне это действительно нужно?», «Буду ли я рад(а) этой покупке позже?» Иногда ответ будет «да», иногда — «нет». Важно, что решение принято осознанно, а не автоматически.
Деньги сами по себе не определяют, что для нас важно. Но внимательное отношение к расходам помогает чаще направлять их на то, что действительно имеет значение.
Книга, курс или новая программа могут казаться хорошим вложением в себя. Но покупка сама по себе ещё не означает, что Вы освоите навык. Чтобы расходы на обучение действительно работали на Ваши планы, полезно заранее понять, чему именно Вы хотите научиться и когда сможете этим заниматься.
Перед оплатой попробуйте ответить на несколько вопросов:
- Какой навык мне нужен и где я собираюсь его применять?
- Подходит ли мне формат: занятия по расписанию, записи или самостоятельная программа?
- Сколько времени я реально смогу выделять на обучение?
- Есть ли дополнительные расходы — материалы, программы, поездки или продление доступа?
Затем посмотрите, вписывается ли стоимость в бюджет без ущерба для обязательных платежей и других важных целей. Если предложение кажется срочным, а информации о программе мало, не обязательно оплачивать его сразу. Пауза поможет сравнить варианты и понять, подходит ли курс именно Вам.
Полезно выбрать одну программу и начать с неё, а не покупать несколько одновременно «на всякий случай». Когда обучение завершится или станет понятно, что формат не подходит, можно решить, что делать дальше. Так проще оценить не только цену, но и реальную пользу.
Не каждое развитие требует крупных расходов. Иногда достаточно книги, бесплатной практики или небольшого проекта, чтобы понять, интересна ли Вам тема. А платное обучение имеет смысл выбирать тогда, когда ясны цель, формат и место этой траты в бюджете.
Планируйте не только оплату, но и время на занятия. Тогда покупка знаний с большей вероятностью станет частью жизни, а не ещё одной незавершённой задачей.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.
В течение года появляются траты, которые не повторяются каждый месяц: нужно заменить технику, подготовить машину к сезону, купить подарки или оплатить поездку. В момент оплаты такие расходы могут казаться внезапными. Но часть из них можно заранее заметить и включить в личный план.
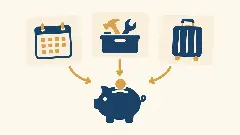
Начните с простого списка. Вспомните крупные покупки и платежи за прошлый год, а затем подумайте, что может понадобиться в ближайшие месяцы. Не нужно угадывать всё до рубля: цель — увидеть возможные направления расходов и сроки.
Затем разделите список на две группы:
- ожидаемые траты — поездка, сезонные вещи, подарки, плановая замена техники;
- непредвиденные события — внезапный ремонт или другая ситуация, которую трудно было запланировать.
Для ожидаемых расходов можно завести отдельную строку в бюджете или специальную копилку. Тогда деньги на поездку не будут смешиваться с повседневными тратами, а покупка не станет поводом срочно перестраивать весь бюджет. Начинайте с посильной суммы и пересматривайте план, если доходы или обстоятельства изменились.
Если крупный платёж уже близко, не пытайтесь решить всё сразу. Сначала проверьте, что обязательно оплатить сейчас, что можно перенести, а от чего Вы готовы отказаться без ущерба для важных планов. Такой порядок помогает принимать решения спокойнее.
Не каждую ситуацию получится предусмотреть — и это нормально. Планирование не гарантирует, что всё пойдёт по расписанию. Оно лишь помогает отличать заранее известные расходы от действительно внезапных и оставляет больше времени на выбор.
Попробуйте сегодня записать три крупных расхода, которые могут появиться у Вас в ближайшие месяцы. Иногда именно такой небольшой список становится первым шагом к более спокойному отношению к деньгам.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.

Откладывать деньги часто мешает не отсутствие цели, а ожидание «подходящего момента»: когда доход станет выше, расходы уменьшатся, а свободная сумма появится сама. Но привычку легче выстроить, если начать с простого и посильного действия.
Назовите цель. Это может быть резерв на непредвиденные расходы, запланированная покупка или поездка. Когда цель понятна, проще решить, для чего Вы откладываете и когда стоит пересмотреть план.
Выберите комфортный размер шага. Не обязательно начинать с большой суммы или копировать чужой процент. Важно, чтобы регулярное отчисление не мешало обязательным платежам. Если доход нерегулярный, можно пополнять накопления после поступления денег, предварительно проверив ближайшие расходы.
Отделите накопления от повседневных трат. Отдельное место помогает видеть прогресс и не смешивать деньги на цель с обычным бюджетом. Если Вы собираете резерв на непредвиденные ситуации, учитывайте доступность средств и условия их хранения. Банк России отдельно различает инструменты для сбережений и инвестирования: у них разные задачи и риски.
Если доход поступает по стабильному графику, можно настроить регулярный перевод — но сначала убедитесь, что после него хватит денег на обязательные платежи. При меняющемся доходе удобнее пересматривать сумму каждый раз, когда поступают деньги.
Раз в месяц проверяйте план: удалось ли откладывать, не изменились ли приоритеты, нужно ли скорректировать цель. Если пришлось временно остановиться, это не обнуляет предыдущие усилия. Можно продолжить, когда ситуация позволит.
Накопления не обязаны расти быстро, чтобы быть полезными. Ценность привычки — в том, что Вы регулярно направляете часть денег на выбранную цель и понимаете, ради чего это делаете.
Яркий ценник обещает выгоду, но сниженная цена сама по себе ещё не означает экономию. Если вещь не была нужна и не входила в планы, покупка всё равно увеличит расходы — даже со скидкой.
Перед оплатой задайте себе три вопроса:
Я собирался(ась) купить это раньше? Если да, проверьте, действительно ли цена стала ниже и не изменились ли условия: например, не добавилась ли платная доставка или обязательный набор товаров.
Сколько товар стоит в других местах? Сравнивайте итоговую цену, а не только зачёркнутую цифру на ценнике. Для продуктов и бытовых товаров удобно смотреть стоимость одинакового объёма или количества.
Подходит ли покупка моим планам сейчас? Выгодное предложение может оказаться невыгодным для бюджета, если ради него придётся отложить более важный платёж.
Финансовая культура рекомендует заранее составлять список покупок и не поддаваться импульсу только из-за рекламного предложения или скидки.
Для необязательной покупки попробуйте сделать паузу и вернуться к решению на следующий день. Если желание осталось и покупка укладывается в Ваши планы, её можно рассмотреть спокойно. Если интерес исчез — возможно, сработал не реальный спрос, а срочность акции.
Не нужно ругать себя за каждую спонтанную покупку. Полезнее заметить, что именно повлияло на решение, и в следующий раз подготовиться: отключить рекламные уведомления, проверить список или заранее установить комфортный лимит.
Скидки могут быть полезным способом купить запланированную вещь дешевле. Но экономия начинается не с яркого процента, а с вопроса: «Я действительно хотел(а) это купить?»
Чтобы лучше управлять деньгами, не обязательно разбираться в сложных терминах или вести идеальную таблицу. Часто полезнее несколько простых привычек, которые помогают видеть общую картину и принимать решения без спешки.
1. Знайте, куда уходят деньги
В течение недели записывайте расходы — в приложении, заметках или блокноте. Разделите их на обязательные, желательные и случайные. Цель не в том, чтобы запретить себе покупки, а в том, чтобы понять, какие траты действительно важны.
2. Выберите одну понятную цель
Это может быть запас на непредвиденные расходы, крупная покупка или поездка. Конкретная цель помогает понять, ради чего Вы откладываете, и выбрать посильный темп. Если обстоятельства меняются, план тоже можно изменить.
3. Оставьте место для непредвиденного
Отдельный резерв помогает спокойнее встречать неожиданные расходы. Его размер зависит от Ваших обязательств, доходов и жизненной ситуации. Начать можно с небольшой суммы и пополнять запас постепенно.
4. Делайте паузу перед необязательной покупкой
Если покупка не срочная, отложите решение и вернитесь к нему позже. За это время спросите себя: вещь действительно нужна, подходит ли она Вашим планам и будете ли Вы рады ей через неделю? Такая пауза помогает отличить устойчивое желание от минутного импульса.
5. Используйте приложения как подсказку
Уведомления и автоматические категории могут помочь заметить регулярные списания или необычную операцию. Но данные иногда распределяются неверно, а финансовое предложение с пометкой «для Вас» не обязательно будет лучшим. Перепроверяйте важные условия и обращайтесь в организацию через официальный канал, если что-то вызывает сомнение.
Небольшой ритуал раз в неделю
Выделите несколько минут, чтобы просмотреть расходы, отметить важные платежи и проверить, приближает ли текущий план Вас к выбранной цели. Не стремитесь к идеалу: регулярное внимание к деньгам полезнее, чем сложная система, которой трудно пользоваться.
Финансовая устойчивость складывается из ясности и последовательности. Когда Вы понимаете свои расходы и заранее выбираете приоритеты, деньгами становится проще управлять — без крайностей и постоянного чувства вины.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.
Телефон напоминает о распродаже, любимое приложение сообщает о новом предложении, сервис присылает уведомление о скором продлении подписки. Каждое сообщение можно заметить и спокойно обдумать — но иногда рука открывает приложение почти автоматически.
Так появляются привычные действия: проверить скидки по дороге домой, заказать перекус в конце рабочего дня или продлить сервис, которым давно не пользовались. Ни одна такая привычка сама по себе не делает человека «неразумным». Вопрос в том, замечаете ли Вы её и подходит ли она Вашим планам.
Попробуйте понаблюдать за уведомлениями неделю. Отмечайте не только, на что потратили деньги, но и что предшествовало покупке:
- уведомление или письмо;
- определённое время дня;
- усталость или спешка;
- привычный маршрут или ситуация.
Затем выберите одно небольшое действие. Например, отключить неважные оповещения, убрать приложение с главного экрана или проверить подписки и условия их продления. Это не запрет на покупки. Скорее способ создать паузу между сигналом и решением.
Можно и оставить уведомления, которые действительно полезны: например, напоминания о запланированной оплате. Важно различать сообщения, помогающие выполнить Ваш план, и предложения, которые постоянно создают новые поводы потратить деньги.
Финансовая привычка меняется не обязательно через строгие ограничения. Иногда достаточно сделать автоматическое действие чуть более осознанным: заметить уведомление, проверить, нужна ли покупка, и решить без спешки.
Какое уведомление чаще всего приводит Вас к незапланированной покупке?
На экране появляется предложение: скидка ограничена по времени, а до бесплатной доставки не хватает совсем немного. Кажется, что ещё одна покупка поможет не упустить выгоду. Но прежде чем добавлять товар в корзину, полезно понять: он нужен Вам сам по себе или только из-за условий акции?
Если вещь уже была в планах, предложение может оказаться кстати. Но если покупка возникла только после сообщения о скидке, потраченные деньги не становятся сбережениями автоматически. Товар может стоить дешевле обычного, но итоговая сумма всё равно увеличится.
Особенно легко увлечься, когда условия акции создают спешку или подталкивают добрать корзину. Например, человек зашёл заказать один нужный продукт, а добавил несколько мелочей, чтобы выполнить условие бесплатной доставки. Каждая вещь выглядит недорогой, но важно смотреть на всю покупку целиком.
Перед оплатой попробуйте задать себе четыре вопроса:
- Я собирался(ась) купить это до того, как увидел(а) акцию?
- Нужен ли товар сейчас?
- Сколько я заплачу в итоге, а не только за одну позицию?
- Купил(а) бы я это, если бы рядом не было яркой надписи о скидке?
Необязательно избегать распродаж. Иногда они помогают купить то, что уже было необходимо. Но решение легче принять спокойно, если свериться со списком покупок и сравнить полную стоимость. Если условия непонятны или предложение торопит, можно закрыть приложение и подумать позже.
Скидка — это повод проверить цену и условия, а не обязанность совершить покупку. В конечном счёте важна не яркость баннера, а то, насколько покупка соответствует Вашим потребностям и бюджету.
Случалось ли Вам добавлять что-то в корзину только ради скидки или бесплатной доставки?
Лента показывает товар, который будто точно подходит Вашим интересам. Рядом — яркая карточка, удобное описание и кнопка, до которой один шаг. В такой момент рекомендация может восприниматься почти как совет знакомого: «Вот это Вам пригодится».
Но полезно помнить: красивое предложение — ещё не ответ на вопрос, нужна ли Вам покупка. Оно помогает обратить внимание на товар, но решение всё равно стоит сверить со своими планами.
Представьте: Вы замечаете в приложении новую кофемашину. В рекламе она показана как способ сделать утро приятнее, а карточка обещает скидку. Прежде чем оформлять заказ, можно спросить себя: я искал(а) такую вещь раньше? Что именно меня не устраивает в том, что уже есть? Я выбираю сам товар или образ жизни из рекламной картинки?
Такая пауза не требует сложных расчётов. Достаточно проверить несколько вещей:
- Покупка была в планах до того, как появилась рекомендация?
- Какие характеристики действительно важны?
- Какова полная стоимость, включая доставку и дополнительные услуги?
- Есть ли причина принять решение именно сейчас?
Рекомендации могут быть удобным способом находить интересные варианты. Не обязательно игнорировать их или относиться к каждой с подозрением. Полезнее разделять два действия: заметить предложение и согласиться на покупку. Между ними остаётся место для собственного решения.
Если товар действительно подходит под Вашу задачу и бюджет, можно рассмотреть покупку. Если желание появилось только после яркой карточки, возможно, стоит дать себе время и вернуться к ней позже.
Как Вы обычно решаете, что рекомендованный товар Вам действительно нужен?